Junges Paar vor einem Laptop schaut sich Papierdokumente an

Beitragsanpassung zum 1. Januar 2027

Auf dieser Seite finden Sie Informationen und Hintergründe zur Beitragsanpassung in der Krankenversicherung.

Hier kommen Sie zu Informationen zur Beitragsanpassung in den Zahnzusatz-Tarifen MediZ Smile und MediZ Duo.

Und hier zu Informationen zur Beitragsanpassung in den Auslandsreisetarifen MediR, MediTravel und AR.

Beitragsanpassungen haben viele Gründe

Mit Ihrer privaten Krankenversicherung (PKV) haben Sie sich für beste medizinische Versorgung entschieden. Sie profitieren somit vom medizinischen Fortschritt und vom schnellen Zugang zu Fachärzten und Fachärztinnen. Das deutsche Gesundheitssystem gehört dabei zu den besten und fortschrittlichsten.

Die gute Nachricht: Der stetige medizinische Fortschritt (zum Beispiel neue Medikamente, verbesserte Therapien) führt erfreulicherweise dazu, dass Krankheiten geheilt werden und sowohl Lebensqualität als auch Lebenserwartung positiv beeinflusst werden.

Die schlechte Nachricht: Das kostet Geld - viel Geld.

Höhere Lebenserwartung und Kostenveränderungen im Gesundheitswesen, aber auch beispielsweise Veränderungen im Zinsniveau und gesetzliche Änderungen sind nur einige Faktoren, auf die wir als Krankenversicherer reagieren müssen. Gesetzlich sind wir verpflichtet, zumindest einmal jährlich die Beiträge zu überprüfen.

Unantastbar ist der Umfang Ihres Versicherungsschutzes bei uns. Sie können auch zukünftig sicher sein, dass wir uns an unser Leistungsversprechen halten. Das sagen wir auch vor dem Hintergrund, dass die gesetzliche Krankenversicherung (GKV) in der Vergangenheit trotz Beitragserhöhungen auch Leistungskürzungen vorgenommen hat. Das ist dort auch in Zukunft jederzeit möglich.


Privat oder gesetzlich – das macht schon einen Unterschied

Die zwei Krankenversicherungssysteme in Deutschland unterscheiden sich in einem wesentlichen Punkt, nämlich der Beitragsberechnung.

In der GKV zahlt jeder Versicherte einen Beitrag gemäß seiner individuellen finanziellen Leistungsfähigkeit (Beitragssatz vom Einkommen bis zur Beitragsbemessungsgrenze) und erhält dafür einen - für alle Mitglieder identischen - Versicherungsschutz.

In der PKV hingegen zahlt jede*r Versicherte einen individuellen Beitrag, wobei sich der Versicherungsschutz nach eigenen Wünschen und Bedürfnissen zusammenstellen lässt. Die Prämie richtet sich nach dem Umfang des gewählten Versicherungsschutzes, dem Gesundheitszustand und dem Eintrittsalter.

Gründe der Beitragsanpassung

Einfluss auf die Beitragshöhe

Auf der einen Seite garantieren wir Ihnen einen dauerhaft unveränderten Versicherungsschutz. Auf der anderen Seite müssen wir – vom Gesetzgeber vorgegeben – jährlich überprüfen, ob die Beiträge für den garantierten Versicherungsschutz ausreichen.

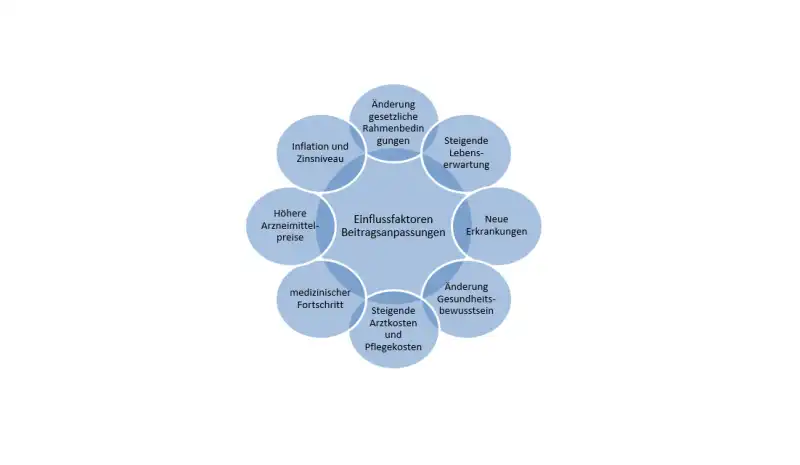
Und genau das ist der Punkt: Die Versicherungsleistungen unterliegen einigen Einflussfaktoren.

Auch wenn wir bei der Beitragskalkulation versicherungsmathematisches Wissen anwenden und Statistiken zugrunde legen, kann niemand in die Zukunft schauen und absehen, wie sich all die oben dargestellten Einflussfaktoren zukünftig auf die Beiträge auswirken. Nachfolgend einige Beispiele, wie sich Faktoren entwickelt haben.

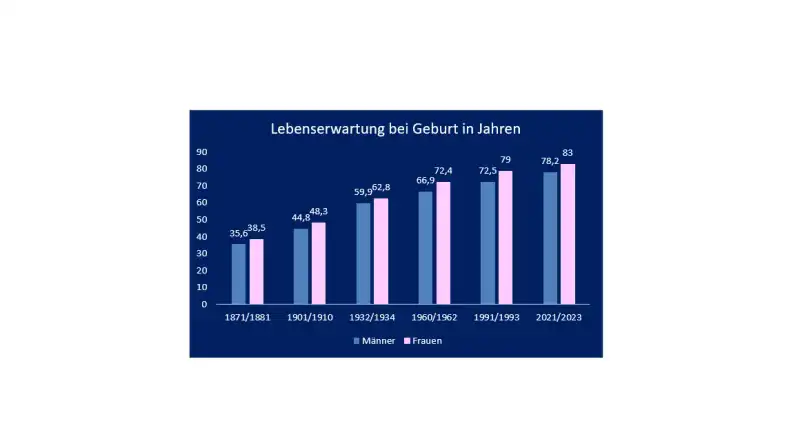
Lebenserwartung

Quelle der Grafik "Lebenserwartung bei Geburt in Jahren: Statistisches Bundesamt

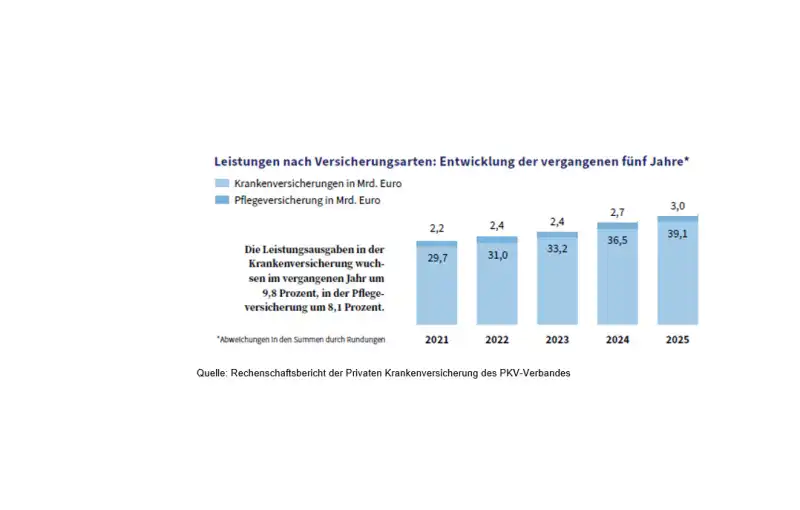
Leistungen nach Versicherungsarten

Betrachtet man die Versicherungsleistungen der Privaten Krankenversicherung, so ergibt sich folgendes Bild:

Die Grafik stellt anschaulich die Kostenentwicklung in der privaten Kranken- und Pflegeversicherung dar.

Einflussfaktoren der Beitragsanpassung

Die Beitragsüberprüfung

Es ist nun mal im Laufe der Zeit so: Alles wird teurer, auch die Gesundheit.

Da wir unsere vertraglichen Leistungen nicht kürzen dürfen (und auch nicht wollen), müssen wir unsere Beiträge an die neuen Gegebenheiten anpassen: Dies erfolgt in Form einer Beitragsanpassung.

Und so kann man sich den Ablauf vorstellen:

Der Gesetzgeber verpflichtet uns, mindestens einmal jährlich die erforderlichen mit den kalkulierten Versicherungsleistungen zu vergleichen und analog die Sterbewahrscheinlichkeiten zu überprüfen.

Diese Abweichung ergibt einen Faktor, den sogenannten Auslösenden Faktor.

Wenn der Auslösende Faktor einen bestimmten Schwellenwert übersteigt und die Abweichung nicht nur als vorübergehend eingeschätzt wird, müssen im nächsten Schritt auch alle anderen Rechnungsgrundlagen (Rechnungszins, Sterbewahrscheinlichkeiten, Storno, Versicherungsleistungen, Kosten) überprüft und gegebenenfalls aktualisiert werden.

Wird der Schwellenwert nicht überschritten, darf keine Beitragsanpassung durchgeführt werden. Besonders beim Rechnungszins kann es zu einem starken Nachholeffekt kommen, wenn ein Tarif länger nicht angepasst werden darf. Dies ist dann der Grund, wenn ein Beitrag oft über Jahre stabil bleibt und anschließend sprunghaft ansteigt.

Der Auslösende Faktor wird auf Tarifebene unter Berücksichtigung aller Alter des Tarifs ermittelt.

Die Höhe der individuellen Beitragsanpassung wird jedoch für jedes einzelne Alter festgelegt. Daher kommt es in Abhängigkeit vom Alter zu einem jeweils unterschiedlichen Anpassungsbedarf. Der Auslösende Faktor ist somit nur ein Auslöser für eine Beitragsanpassung, spiegelt aber nicht die tatsächliche Anpassungshöhe wider.

Alle Beitragsanpassungen werden von einem unabhängigen Treuhänder geprüft und genehmigt.

Im Rahmen einer Beitragsanpassung können auch individuell vereinbarte medizinische Wagnisausgleiche angepasst werden.

Wichtig: Wir versuchen jedes Jahr die Beitragserhöhungen zu limitieren und verwenden zu diesem Zweck erhebliche finanzielle Mittel.


Die Alterungsrückstellung

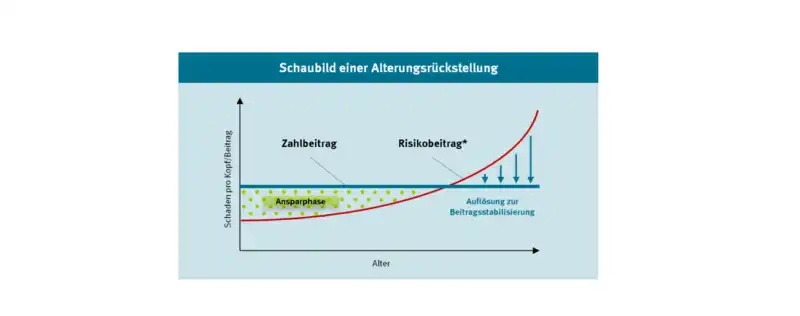
Bei Tarifen mit Alterungsrückstellung werden, die durch das Älterwerden erfahrungsgemäß höheren Versicherungsleistungen von Beginn an bei der Beitragskalkulation durch die Bildung der Alterungsrückstellung berücksichtigt.

Zu Beginn der Versicherung zahlen die Versicherten einen höheren Beitrag als für die Deckung der Krankheitskosten benötigt wird. Dieser zunächst nicht benötigte Beitragsteil wird als "Sparbeitrag" verzinslich angesammelt. Mit fortschreitender Vertragsdauer werden die höheren Gesundheitsleistungen im Alter aus der Alterungsrückstellung finanziert. Dadurch wird erreicht, dass sich die Beiträge nicht wegen des Älterwerdens erhöhen.

Schaubild einer Alterungsrückstellung

Übersteigt jedoch die Inanspruchnahme der Versicherungsleistungen oder die Lebenserwartung unsere kalkulierten Beiträge, so reichen Beitrag und Alterungsrückstellung zusammen nicht mehr aus, um die versicherten Leistungen zu garantieren. Es erfolgt, wie bereits beschrieben, eine Beitragsanpassung.

Je früher der/die Versicherte seinen/ihren privaten Krankenversicherungsvertrag abschließt, desto niedriger ist der Beitrag. Die Alterungsrückstellung kann länger angesammelt werden als bei späterem Beginn einer Versicherung.

Alle Versicherten, die seit Januar 2009 eine private Krankenversicherung abgeschlossen haben, können bei späterem Wechsel des Versicherers einen Teil ihrer Alterungsrückstellung auf den neuen Versicherer übertragen. Um dies zu ermöglichen, wird seit dem 1. Januar 2009 in alle Neuverträge ein sogenannter Übertragungswert eingerechnet.

Ein Paar sitzt auf einer Couch und schaut auf ein Laptop.

Unsere Kundenportale

Sie möchten einen schnellen und einfachen Überblick über Ihre bestehenden Versicherungen? Die Kundenportale bieten viele verschiedene digitale Services und Angebote, um Versicherung für Sie einfach zu gestalten.

Kundenportale

Ein Blick in die Zukunft

Zur Beitragsentwicklung für die Zukunft können wir keine konkrete Aussage treffen. Zu viele Einflussfaktoren sind nicht vorhersehbar und nicht kalkulierbar.

Von der Kostenentwicklung hängt maßgeblich ab, welche Beitragshöhe künftig notwendig wird, um das Gleichgewicht zwischen Leistungsausgaben und Beitragseinnahmen sicherzustellen. Einfluss auf die künftigen Beiträge hat ferner die Entwicklung des Kapitalmarktes.

Durch folgende Maßnahmen versuchen wir, Beitragsanpassungen entweder gänzlich zu vermeiden oder diese zumindest zu minimieren.

  • Sensibilisierung unserer Versicherten für kosten- und gesundheitsbewusstes Verhalten: Mit neuen digitalen, medizinisch wertvollen Angeboten im Bereich eHealth möchten wir unseren Kund*innen neue Möglichkeiten im Rahmen der Gesundheitsvorsorge und des Gesundheitsmanagements bieten.
  • Wir prüfen eingehende Rechnungen sehr gewissenhaft und können dadurch unberechtigte Forderungen zurückweisen.
  • Mit höchster Priorität arbeiten wir an der Beitragsstabilität, zum Beispiel durch Kooperationen mit Arzneimittelherstellern und konsequentes Leistungsmanagement.

Auch Sie können mithelfen:

  • Vergleichen Sie Preise
  • Prüfen Sie Arztrechnungen
  • Nutzen Sie unsere Angebote in der App
  • Wählen Sie bei Arzneimitteln geeignete Packungsgrößen

Melden Sie sich bei Meine Gothaer an und unterstützen Sie uns auf dem Weg zur papierlosen Kommunikation.

Schon heute: Maßnahmen für Ihre Beiträge im Alter

Neben der bereits beschriebenen Bildung der Alterungsrückstellung gibt es weitere Maßnahmen, die darauf abzielen, die Finanzierbarkeit auch im Alter zu gewährleisten:

Altersanwartschaften:

Wird eine Beitragserhöhung notwendig, setzen wir als Gothaer Krankenversicherung zusätzliche finanzielle Mittel nach § 150 Abs. 2 Versicherungsaufsichtsgesetz (VAG) zur Begrenzung der Beitragssteigerungen im Alter ein.

Hierzu schreiben wir einen Teil der überrechnungsmäßigen Kapitalerträge (Überzinsen) der tariflichen Alterungsrückstellung als Direktgutschrift jedem Versicherten zu. Somit hat jede*r Versicherte zwei "Sparkonten": Die Altersanwartschaften werden ebenfalls verzinslich angelegt. Wir mildern oder verhindern damit Beitragserhöhungen im Alter.

Gesetzlicher Zuschlag:

Er wurde vom Gesetzgeber am 1. Januar 2000 für alle Neuversicherten eingeführt. Der 10-prozentige Zuschlag wird auf die Tarife der substitutiven Krankheitskostenversicherung bis zum 60. Lebensjahr erhoben. Ab dem 65. Lebensjahr verwenden wir diese Mittel dann zur Milderung von Beitragserhöhungen und – sofern noch Mittel vorhanden sind – ab dem 80. Lebensjahr zur Beitragssenkung.


Ihre Möglichkeiten zur Beitragsreduktion

Nach § 204 Versicherungsvertragsgesetz (VVG)

Sie haben einen Rechtsanspruch, jederzeit in einen anderen Tarif mit gleichartigem oder auf Wunsch auch geringerem Versicherungsschutz ohne Gesundheitsprüfung und ohne Wartezeiten zu wechseln. Die im Vertrag erworbenen Rechte und die Alterungsrückstellung werden angerechnet. Im Falle einer Beitragsanpassung weisen wir unsere Versicherten ausdrücklich auf ihr Recht zum Tarifwechsel hin. Im Folgenden gehen wir auf die Möglichkeit des Tarifwechsels noch näher ein.

Nach den Leitlinien der PKV

Wir garantieren unseren Versicherten eine persönliche und bedarfsgerechte Beratung. Im Vordergrund stehen dabei die individuellen Wünsche und Bedürfnisse unserer Versicherten. Hierdurch soll der Versicherungsbedarf geklärt und über geeignete Tarifalternativen informiert werden.

Abschluss gesetzlicher Verbandstarife

Mit dem Standardtarif wurde für Personen, die vor dem 1. Januar 2009 eine private Krankenversicherung abgeschlossen haben, ein branchenweiter preiswerter Grundschutz geschaffen.

Für Personen, die nach dem 1. Januar 2009 eine private Krankenversicherung abgeschlossen haben oder nachweislich hilfebedürftig nach SGB II (Bürgergeld) oder SGB XII (Sozialhilfe) sind, gibt es den Basistarif.

Beide Tarife haben ein an die GKV angelehntes eingeschränktes Leistungsniveau und stellen keine wirkliche Alternative für Privatpatienten dar. Ein Wechsel sollte daher wohlüberlegt sein. Der maximale Beitrag entspricht dem Höchstbeitrag der GKV. Wenn mit dem Wechsel in den Standard- beziehungsweise Basistarif eine Erweiterung des bestehenden Versicherungsschutzes (zum Beispiel durch Reduzierung der Selbstbeteiligung) verbunden ist, erfolgt eine Gesundheitsprüfung aufgrund von Mehrleistungen. Dies kann zu einem medizinischen Wagnisausgleich führen.

Ein Wort zum Tarifwechsel

Wer seinen Beitrag senken möchte und daher über einen Tarifwechsel nachdenkt, sollte sich im Vorfeld die Frage stellen: Welche Leistungen sind für mich persönlich unverzichtbar und welche Leistungen sind weniger wichtig?

Reduzierung des Versicherungsschutzes

In der Regel erreichen Sie damit eine Beitragssenkung. Aber bedenken Sie bitte, dass Sie mit einem Tarifwechsel auf einen Teil Ihres Versicherungsschutzes verzichten, den Sie gerade mit zunehmendem Alter dringend benötigen. Insbesondere, wenn Ihr heutiger Tarif einen hohen Leistungsumfang hat, an den Sie sich gewöhnt haben, werden Sie die Nachteile des Tarifwechsels am deutlichsten spüren. Bitte überprüfen Sie auch die tariflichen Erstattungssätze, denn: Eine Beitragssenkung bedeutet in der Regel eine Reduzierung des Leistungsumfanges. Hier können bei einer Umstellung perspektivisch höhere Kosten auf Sie zukommen.

Vor allem bei vorerkrankten beziehungsweise chronisch erkrankten Kund*innen führt dies schnell zu einer höheren finanziellen Belastung, welche die vermeintliche Ersparnis des reduzierten Monatsbeitrags übersteigt. Aber auch bei später hinzukommenden Erkrankungen wirkt sich dies nachteilig im Geldbeutel aus!

Achtung: Eine einmal erfolgte Reduzierung des Versicherungsschutzes kann zu einem späteren Zeitpunkt nicht rückgängig gemacht werden, da sämtliche Mehrleistungen mit einer aktuellen Gesundheitsprüfung verbunden sind. Dies kann zum Beispiel zu einem medizinischen Wagnisausgleich oder sogar zu Leistungsausschlüssen führen.

Hinweis: Bei einem Tarifwechsel entfallen sämtliche sogenannte tarifbezogene Limitierungsmittel. Dies sind interne Rabattierungen, die den Kund*innen mit der Zeit gutgeschrieben werden (zum Beispiel ein Tarifbonus, der auch im Nachtrag zum Versicherungsschein ausgewiesen wird) und zu einer Reduzierung ihres Beitrags führen. Sie werden bei einem Wechsel nicht auf den neuen Tarif übertragen.

Es gibt keine Garantie, dass es durch den Tarifwechsel zu einer dauerhaften Beitragsreduzierung kommt. Auch die Beiträge des neuen Tarifs können steigen. Der Versicherungsschutz bleibt nach dem Wechsel jedoch dauerhaft reduziert.

Erhöhung der Selbstbeteiligung

In der Regel erreichen Sie damit eine Beitragssenkung. Aber bedenken Sie bitte, dass Sie mit dieser Maßnahme auf einen Teil Ihres Versicherungsschutzes verzichten, den Sie gerade mit zunehmendem Alter dringend benötigen. Ein weiterer Aspekt ist, dass Sie bei einer Erhöhung der Selbstbeteiligung jedes Jahr ein Mehr an Kosten tragen müssen, an dem sich – im Gegensatz zum Beitrag – der Arbeitgeber beziehungsweise die Arbeitgeberin nicht beteiligt.

Achtung: Wir beraten

Immer wieder hören wir von Versicherten, dass sie Angebote zur Tarifwechselberatung erhalten. Hier versuchen Berater*innen mit der Verheißung hoher Beitragsersparnisse zu "locken" und Kund*innen zu einer Honorar-Beratung zu "überreden". Nicht selten ignorieren diese Berater*innen bei ihren Tarifwechsel-Empfehlungen Bedürfnisse und Wünsche unserer Kund*innen. Dies führt in der Zukunft teilweise zu erheblichen Nachteilen, wovor auch der Verband der Privaten Krankenversicherung auf seiner Website ausdrücklich warnt. Abgesehen davon wird ein Erfolgshonorar für die Beratung verlangt, welches die vermeintlichen Ersparnisse oftmals übersteigt, womit ein Wechsel teurer wird als ein Verbleib im ursprünglichen Tarif.

Hierzu unsere Meinung:

  • Tarifbeiträge in der privaten Krankenversicherung sind nicht verhandelbar
  • Ein Tarifwechsel innerhalb der PKV gehört zu Ihren gesetzlichen Ansprüchen. Unsere Berater*innen und Vertragsbereiche beraten Sie gerne und selbstverständlich kostenlos individuell und auf Ihre Wünsche zugeschnitten
  • Ein Tarifwechsel ist in der Regel nicht wirtschaftlich

Ist ein Widerspruch gegen die Beitragsanpassung möglich?

Nein, ein Widerspruchsrecht gegen die Beitragserhöhung existiert nicht.

Besonderheiten der diesjährigen Beitragsanpassung

Steigerung der Leistungsausgaben

Die Beiträge in der Krankenversicherung werden insbesondere durch steigende Behandlungskosten, medizinischen Fortschritt, höhere Lebenserwartung sowie steigende Personal- und Sachkosten im Gesundheitswesen beeinflusst. Sowohl in der PKV als auch in der GKV führen diese Faktoren dazu, dass die Ausgaben regelmäßig stärker steigen als die allgemeinen Lebenshaltungskosten. Dadurch können Beitragsanpassungen erforderlich werden, um die langfristige Finanzierung der Leistungen sicherzustellen.

Beitragsanpassung in der Vollversicherung

In diesem Jahr müssen wir nahezu flächendeckend eine Beitragsanpassung in der Vollversicherung durchführen.

Beitragsanpassung in der Ergänzungsversicherung

Erfreulicherweise können wir die Beiträge unserer Krankenhaustagegeld- und Krankentagegeldtarife stabil halten. Auch in einigen stationären Bestandstarifen können wir Beitragsstabilität garantieren.

Beitragsanpassung in den Zahntarifen MediZ Smile und MediZ Duo

In diesem Jahr müssen auch die Zahntarife MediZ Smile und MediZ Duo angepasst werden. In erster Linie sind es die Fortschritte in der Zahnmedizin, die für Kostensteigerungen verantwortlich sind. Neue Behandlungsmöglichkeiten und Versorgungsformen sorgen dafür, dass die eigenen Zähne so lange wie möglich erhalten werden, viel länger als dies in der Vergangenheit möglich war. Das ist ein Grund, warum insbesondere im Bereich der Prophylaxe deutlich mehr Inanspruchnahmen festzustellen sind. Kommt es dann doch dazu, dass Zahnersatz erforderlich wird, wird dieser in hoher Qualität angefertigt. Auch neue Befestigungsmethoden im Kiefer (zum Beispiel Implantate) sind heute Standard. Ein weiterer kostenträchtiger Bereich ist die Kieferorthopädie – immer mehr auch bei Erwachsenen.

Diese hohen Standards und Maßnahmen haben allerdings ihren Preis. Die Kosten der zahnmedizinischen Versorgung steigen permanent. Hinzu kommen Kostensteigerungen im Bereich der Materialien und der Unterhaltungskosten der Zahnarztpraxen.

Beitragsanpassung in den Pflegeergänzungstarifen

Aufgrund gestiegener Leistungsinanspruchnahme kommt es im Pflegeergänzungsbereich zu Beitragsveränderungen.

Beitragsanpassung in den Auslandsreisetarifen AR, MediR und MediTravel

Die oben genannten Auslandsreisetarife werden in diesem Jahr eine Beitragserhöhung bekommen.
Bei Tarif MediR ist es die erste Anpassung seit der Tarifeinführung im Jahre 2015.
MediTravel (Sechs Wochen) hatte die letzte Beitragsanpassung im Jahre 2011 und die Beiträge müssen im kommenden Jahr erhöht werden.

Alle bekommen die Kostensteigerungen zu spüren

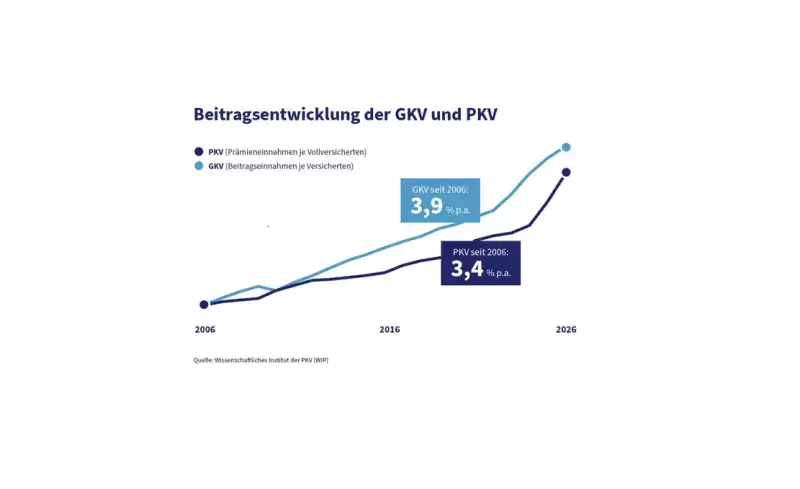
Beitragsentwicklung der GKV und PKV

Die Beiträge der gesetzlichen und privaten Krankenversicherung entwickeln sich ähnlich.

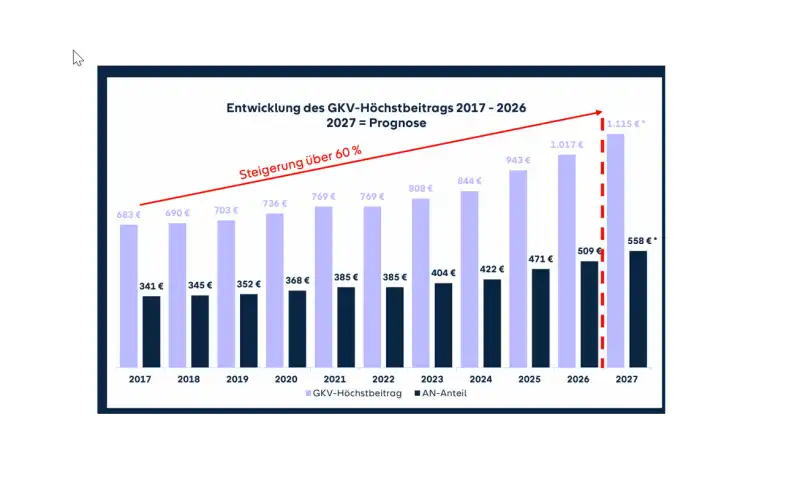
Höchstbeitragsentwicklung in der GKV

In 2027 liegt die Beitragsbemessungsgrenze bei 6.375 Euro (brutto) monatlich beziehungsweise 76.500 Euro (brutto) jährlich.

Die Beitragsentwicklung der GKV und PKV

Demografischer Wandel und Nachhaltigkeit

Demografischer Wandel und die PKV

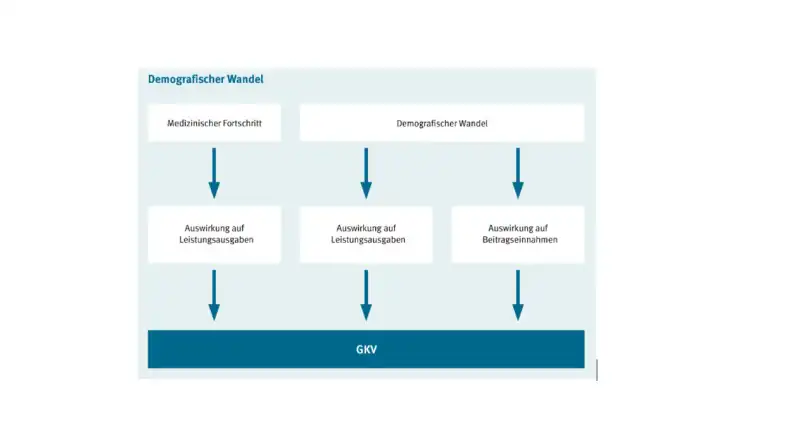
Die Auswirkungen des demografischen Wandels werden auch in der Versicherungsbranche – speziell in der GKV – deutlich spürbar. Die geburtenstarken Jahrgänge (1955 - 1967) sind oder kommen zeitnah in das Alter, in dem der durchschnittliche Bedarf an Gesundheitsdienstleistungen überproportional ansteigt. Zusätzlich rücken immer weniger junge Menschen, die tendenziell eher geringe Gesundheitskosten verursachen, in die GKV nach.

Dies bekommt ein System wie die GKV, die im Umlageverfahren funktioniert, besonders schmerzhaft zu spüren. Durch das fortwährend abschmelzende Versichertenkollektiv sinken die Beitragseinnahmen in der GKV. Demgegenüber stehen allerdings zeitgleich nicht etwa sinkende Leistungsausgaben. Im Gegenteil: Der Beitragsanteil der stark dominierenden geburtenarmen Jahrgänge kann die steigenden Leistungsausgaben der geburtenstarken Jahrgänge bei weitem nicht ausgleichen.

Durch die Tatsache, dass sich die Pyramiden der Beitragseinnahmen und Leistungsausgaben umgekehrt haben und zusätzlich die Kosten der medizinischen Versorgung steigen (aufgrund neuer, teurerer Diagnose- und Behandlungsmethoden und der höheren Lebenserwartung der Versicherten), sind künftig deutliche Beitragssteigerungen und Leistungskürzungen in der GKV sicher zu erwarten.

Demografischer Wandel

Dementgegen steht die PKV, bei der sich der demografische Wandel in dieser Form nicht auswirkt. Primärer Grund hierfür ist, dass die PKV nicht im Umlageverfahren, sondern im Kapitaldeckungsverfahren funktioniert. Jeder einzelne Tarif ist ausfinanziert; lediglich steigende medizinische Kosten, die bei der Kalkulation des Tarifes nicht absehbar waren, können zu Beitragsanpassungen führen. Neue und moderne Behandlungs- und Diagnosemethoden spiegeln sich in den Leistungsausgaben wider, da diese mit zunehmender medizinischer Weiterentwicklung steigen. Aber auch der Vorteil dieser Entwicklung ist deutlich spürbar: Die neuen Methoden stehen Ihnen als privat Krankenversichertem jederzeit offen. Sie und Ihre Gesundheit profitieren hiervon in hohem Maße, denn eine Übernahme der Kosten ist Ihnen im tariflich vereinbarten Umfang sicher.


Unser Weg zur Nachhaltigkeit – digitale Zukunft

Hinter Meine Gothaer verbirgt sich das Kundenportal der Gothaer Versicherung. Hier bieten wir Ihnen rund um die Uhr Überblick über Ihre Versicherungen und die Möglichkeit, Kontakt zu Ihrem Gothaer Berater beziehungsweise Ihrer Beraterin aufzunehmen.

Hier der Überblick über die Möglichkeiten:

  • Verträge und Vertragsdokumente online einsehen
  • Finanzamtsbescheinigung und Grüne Versicherungskarte anfordern
  • Adresse, Kontaktdaten und Bankverbindung direkt ändern
  • Auf Wunsch Vertragspost sicher und umweltfreundlich empfangen
  • Rechnungen einfach über das Postfach digital einreichen

Registrieren Sie sich und unterstützen Sie uns auf dem Weg zur Nachhaltigkeit.